Vorsorgebudget in der Tierkrankenversicherung: Was zahlt es wirklich?
Impfungen, Wurmkuren, Zeckenschutz und Gesundheitschecks sind planbare Kosten. Viele Tierkrankenversicherungen erstatten dafür ein jährliches Vorsorgebudget. Doch Höhe, Leistungen, Selbstbeteiligung und Wartezeit unterscheiden sich deutlich. Wir zeigen, worauf du wirklich achten solltest.

Was ist ein Vorsorgebudget in der Tierkrankenversicherung?
Viele Tierkrankenversicherungen erstatten nicht nur Kosten für Krankheiten und Operationen. Je nach Tarif gibt es zusätzlich ein festes jährliches Budget für planbare Gesundheitsleistungen. Dieses wird häufig als Vorsorgebudget, Vorsorgepauschale, Gesundheitspauschale oder Gesundheitsbudget bezeichnet.
Die Idee dahinter ist einfach: Bestimmte Routineleistungen entstehen regelmäßig, obwohl dein Hund nicht krank ist. Dazu können Impfungen, Wurmkuren, Floh- und Zeckenschutz oder Gesundheitschecks gehören. Weil solche Ausgaben vorhersehbar sind, werden sie in vielen Tarifen getrennt von medizinisch notwendigen Heilbehandlungen geregelt.
Wichtig ist deshalb die Unterscheidung: Ein Vorsorgebudget ist kein unbegrenzter Versicherungsschutz für alle vorbeugenden Maßnahmen, sondern ein vertraglich festgelegter Erstattungsrahmen.
Welche Leistungen können über das Vorsorgebudget laufen?
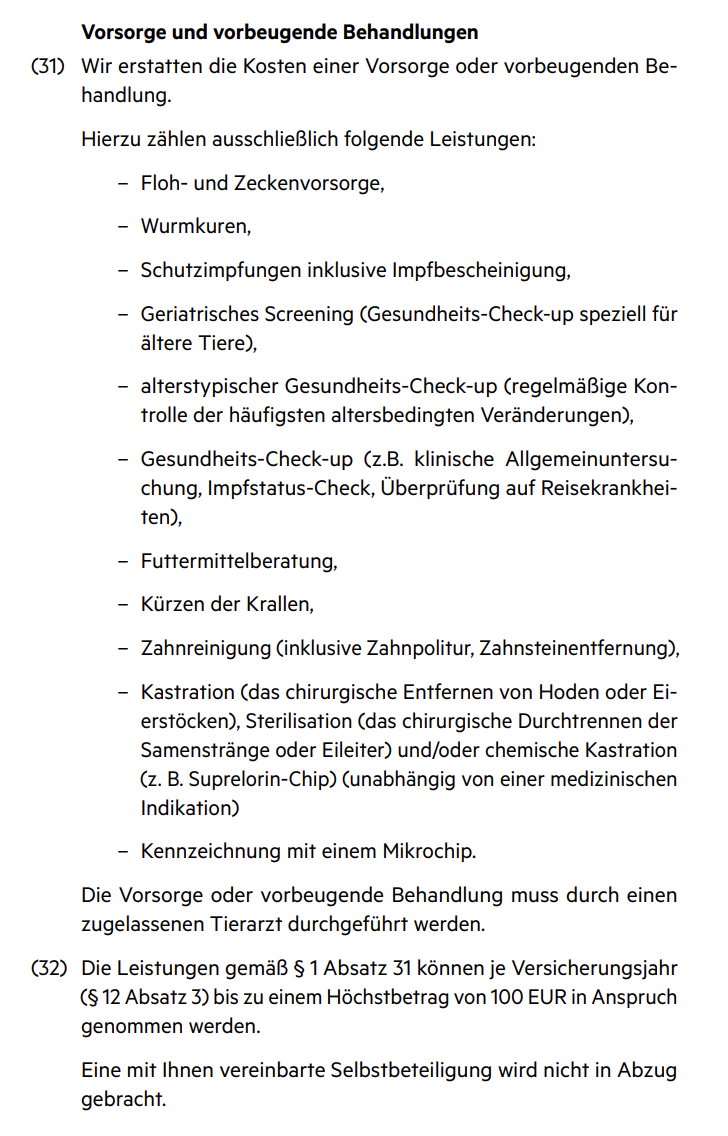
Welche Maßnahmen erstattet werden, unterscheidet sich je nach Versicherer und Tarif deutlich. Häufig findest du unter anderem folgende Leistungen:
• Schutzimpfungen
• Wurmkuren oder andere Parasitenvorsorge
• Floh- und Zeckenschutz
• allgemeine Gesundheitschecks
• prophylaktische Blutuntersuchungen
• Zahnreinigung oder Zahnsteinentfernung
• Kennzeichnung durch Mikrochip
• Krallenkürzen
• Ernährungsberatung
Manche Tarife gehen weiter und beziehen zum Beispiel chemische Kastration, Verhaltenstherapie oder weitere präventive Maßnahmen ein. Andere beschränken das Budget auf wenige klar definierte Leistungen.
Deshalb ist nicht nur die Höhe des Budgets wichtig. Entscheidend ist, wofür du es tatsächlich einsetzen darfst.
Was zählt nicht automatisch als Vorsorge?
Ein häufiges Missverständnis lautet: Wenn ein Tarif 100, 200 oder 500 Euro Vorsorgebudget hat, kann dieser Betrag für beliebige Tierarztkosten genutzt werden. Das ist normalerweise nicht der Fall.
Die Versicherungsbedingungen legen fest, welche Leistungen unter die Vorsorgepauschale fallen. Eine Untersuchung wegen Erbrechen, eine Hauterkrankung oder eine orthopädische Behandlung wird in der Regel nicht einfach deshalb aus dem Vorsorgebudget bezahlt, weil dort noch Geld verfügbar ist.
Umgekehrt kann eine Maßnahme wie eine Zahnreinigung nur dann über die Pauschale abrechenbar sein, wenn sie ausdrücklich im Leistungskatalog genannt ist.
Wie hoch sind typische Vorsorgekosten beim Hund?
Auch bei einem gesunden Hund entstehen regelmäßig Tierarzt- und Prophylaxekosten. Für eine allgemeine Untersuchung mit Impfung und Entwurmung nennt die Allianz für einen gesunden erwachsenen Hund aktuell grob 100 bis 200 Euro pro Jahr als Orientierung.
Dazu können je nach Hund und Lebensweise weitere Kosten kommen, etwa für Zecken- und Flohschutz, zusätzliche Kotuntersuchungen, Zahnprophylaxe oder einen umfangreicheren Check-Up. Auch ein Spot-On (z.B. Advantix) kann bei regelmäßigen Auslandsaufenthalten ein Thema sein.
Ein Vorsorgebudget kann diese planbaren Kosten also teilweise oder vollständig abfedern. Es sollte aber nicht mit dem eigentlichen Zweck einer Tierkrankenversicherung verwechselt werden: hohe, unerwartete Behandlungskosten finanziell abzusichern.
Beispiel: Was bringt ein Budget von 100 Euro?
Angenommen, dein Hund verursacht in einem Versicherungsjahr 180 Euro an erstattungsfähigen Vorsorgekosten und dein Tarif hat ein Vorsorgebudget von 100 Euro.
Wenn keine zusätzliche Selbstbeteiligung greift, können maximal 100 Euro erstattet werden. Die übrigen 80 Euro zahlst du selbst.
Bei einem höheren Budget wäre theoretisch mehr Erstattung möglich. Das bedeutet aber noch nicht automatisch, dass der Tarif insgesamt besser ist – denn dafür musst du auch Beitrag, Selbstbeteiligung, Erstattungssätze und den übrigen Versicherungsschutz betrachten.
Was definitiv der Fall ist: Ein 100 Euro Vorsorgebudget reduziert deinen Beitrag für die Tierkrankenversicherung um durchschnittlich 8,33 Euro pro Monat, da du die Kosten für die Vorsorge ziemlich sicher auch ohne Tierkrankenversicherung hättest.
Wie unterschiedlich sind Vorsorgebudgets 2026?
Der aktuelle Markt zeigt gut, wie verschieden diese Leistung ausgestaltet sein kann.
Bei der HanseMerkur werden je nach Tarif derzeit 75 Euro beziehungsweise 100 Euro Vorsorgepauschale genannt. Über einen optionalen Baustein „Vorsorge Plus“ kann das Budget auf 250 Euro pro Jahr erhöht werden. Laut den aktuellen FAQ wird bei der Vorsorge keine Selbstbeteiligung abgezogen; gleichzeitig besteht eine Wartezeit von einem Monat.
Die Uelzener nennt in ihren aktuellen Bedingungen für den optionalen Vorsorge-Baustein eine Erstattung von bis zu 500 Euro pro Versicherungsjahr. Gleichzeitig gilt dort für diesen Baustein eine feste Selbstbeteiligung von 25 Prozent pro eingereichter Rechnung. Es können also maximal 625 Euro an Vorsorge eingereicht werden - was wirklich eine Menge ist. Dementsprechend hoch ist auch der Preis (ca. 20 Euro pro Monat) für diesen Baustein.

Bei AGILA kann ein eigener Zusatzbaustein „Vorsorge“ vereinbart werden. Versichert sind dort laut aktuellem Bedingungswerk unter anderem Impfungen, Wurmkuren, Check-ups, Floh- und Zeckenschutz sowie die Kennzeichnung. Die konkrete Pauschalhöchstgrenze ergibt sich je nach Tarif zwischen 50 - 150 Euro.
Diese Beispiele sind keine Tarifempfehlung, sondern zeigen nur: Ein vermeintlich einfaches Vorsorgebudget kann sehr unterschiedlich funktionieren und sehr unterschiedliche Höhen aufweisen.
Warum ein hohes Vorsorgebudget nicht automatisch besser ist
Ein großes Budget wirkt im Tarifvergleich attraktiv. Trotzdem sollte es bei der Auswahl einer Tierkrankenversicherung nicht das wichtigste Kriterium sein.
Wenn ein Tarif beispielsweise 250 Euro mehr Vorsorge bietet, gleichzeitig aber deutlich teurer ist oder wichtige Behandlungen schlechter absichert, kann der Vorteil schnell relativiert werden.
Für eine gute Tierkrankenversicherung sind aus unserer Sicht vor allem die großen Risiken entscheidend: Welche Jahreshöchstleistung gibt es? Welche GOT-Sätze werden erstattet? Wie sind Diagnostik, Medikamente, stationäre Behandlung, Operationen, Zähne und chronische Erkrankungen geregelt? Gibt es relevante Begrenzungen oder Ausschlüsse? Insbesondere auch im Bereich der Rassespezifischen Erkrankungen.
Mehr dazu findest du in unserem großen Ratgeber zur Hundekrankenversicherung.
Selbstbeteiligung: Greift sie auch beim Vorsorgebudget?
Auch hier gibt es keine einheitliche Marktregel. Manche Versicherer erstatten Vorsorgeleistungen ohne Abzug einer Selbstbeteiligung, bei anderen gilt auch für diese Rechnungen eine prozentuale Beteiligung.
Deshalb solltest du nicht nur auf die Überschrift „500 Euro Vorsorgebudget“ schauen. Ein Budget mit 25 Prozent Selbstbeteiligung funktioniert wirtschaftlich anders als ein gleich hohes Budget ohne Selbstbeteiligung.
Gerade bei vielen kleinen Rechnungen kann dieser Unterschied spürbar sein.
Gibt es eine Wartezeit für Vorsorge?
Auch Vorsorgeleistungen können an Wartezeiten gebunden sein. Das bedeutet: Eine Impfung oder Zahnreinigung kurz nach Vertragsbeginn wird nicht automatisch erstattet, nur weil sie grundsätzlich im Vorsorgekatalog steht.
Ob und wie lange du warten musst, steht in den jeweiligen Versicherungsbedingungen. Bei der HanseMerkur gilt für die Vorsorge aktuell beispielsweise eine Wartezeit von einem Monat.
Wer direkt nach Vertragsabschluss mit geplanten Vorsorgemaßnahmen startet, sollte diesen Punkt vorher prüfen.
Wird das Vorsorgebudget auf andere Leistungen angerechnet?
Auch diese Frage wird je nach Tarif unterschiedlich beantwortet. Manche Vorsorgebudgets stehen separat zur Verfügung. Bei anderen Produkten können Gesundheitsleistungen auf eine allgemeine Jahreshöchstentschädigung angerechnet werden.
Das ist besonders relevant, wenn der Tarif insgesamt nur eine begrenzte Jahreshöchstleistung hat. Dann kann ein Vorsorgebudget zwar auf dem Papier attraktiv wirken, gleichzeitig aber einen Teil des ohnehin begrenzten Gesamtbudgets verbrauchen.
Deshalb sollte die Vorsorgeleistung immer im Zusammenhang mit dem gesamten Tarif betrachtet werden.
Gibt es Vorsorge auch in einer OP-Versicherung?
Eine reine OP-Versicherung ist grundsätzlich dafür gedacht, operative Eingriffe und die damit verbundenen Kosten abzusichern. Trotzdem gibt es Tarife oder Zusatzbausteine, bei denen bestimmte Vorsorgeleistungen ergänzend eingeschlossen werden können.
Du solltest deshalb nicht pauschal davon ausgehen, dass jede OP-Versicherung Vorsorge ausschließt oder jede Krankenvollversicherung automatisch ein Vorsorgebudget enthält.
Wie sich OP-Schutz und Vollschutz grundsätzlich unterscheiden, erklären wir ausführlich in unserem Beitrag zur Hunde-OP-Versicherung.
Für welche Hunde ist ein Vorsorgebudget besonders interessant?
Besonders praktisch kann ein gutes Vorsorgebudget in Lebensphasen sein, in denen planbare Gesundheitskosten etwas höher ausfallen.
Bei jungen Hunden können Grundimmunisierung, Mikrochip, Kotuntersuchungen und Parasitenvorsorge zusammenkommen. Bei älteren Hunden gewinnen Gesundheitschecks oder Blutuntersuchungen an Bedeutung.
Auch Hunde mit hohem Zeckenrisiko oder Halter, die konsequent auf regelmäßige Prophylaxe achten, nutzen ein Vorsorgebudget oft leichter aus als jemand, der nur wenige der versicherten Leistungen in Anspruch nimmt.
Oder denk doch auch mal an die Tierschutzhunde, wo regelmäßige Blutbilder besonders viel Sinn ergeben. Auch hier kann sich ein hohes Vorsorgebudget lohnen.
So vergleichst du Vorsorgebudgets richtig
Beim Tarifvergleich solltest du dir nicht nur eine Zahl merken, sondern mindestens diese Punkte prüfen:
• Wie hoch ist das jährliche Budget?
• Welche Leistungen sind konkret enthalten?
• Gibt es eine Selbstbeteiligung?
• Gibt es eine Wartezeit?
• Ist das Budget separat oder Teil einer anderen Jahreshöchstgrenze?
• Muss ein zusätzlicher Baustein bezahlt werden?
• Welche Rechnungen und Nachweise werden verlangt?
• Was passiert mit nicht genutztem Budget am Ende des Versicherungsjahres?
Vor allem der letzte Punkt sollte direkt aus den Bedingungen geprüft werden. Eine automatische Übertragung nicht genutzter Beträge solltest du niemals voraussetzen.
Weitere typische Stolperfallen findest du in unserem Artikel „Tierkrankenversicherung Hund: 5 häufige Fehler vermeiden“.
Fazit: Vorsorgebudget ist sinnvoll – aber nicht entscheidend
Ein Vorsorgebudget ist eine angenehme Zusatzleistung. Impfungen, Parasitenvorsorge, Gesundheitschecks oder Zahnprophylaxe verursachen regelmäßig Kosten, und ein passendes Budget kann einen Teil davon auffangen.
Trotzdem solltest du eine Tierkrankenversicherung nicht allein danach auswählen, wer 100, 250 oder 500 Euro Vorsorge anbietet. Die wirklich großen finanziellen Risiken entstehen durch unerwartete Erkrankungen, aufwendige Diagnostik, Operationen oder längere Behandlungen.
Ein guter Tarif verbindet deshalb solide Vorsorgeleistungen mit starkem Versicherungsschutz für die Fälle, die finanziell wirklich wehtun können.